Wer das Geld zuerst bekommt
Ist Inflation ein Diebstahl, den niemand begeht – und kommt es beim Geld darauf an, wer es zuerst in die Hand bekommt?
Am 5. November 2026 erklärt der Ökonom Markus Krall in einem zweieinhalbstündigen Interview („Was passiert beim EU-Bankrott?“, Kanal Salim Samatou), warum sich die Mittelschicht keine Häuser mehr leisten könne: Neues Geld gehe zuerst an die Finanzindustrie, die kaufe damit Vermögenswerte, und wer es als Letzter bekomme, der Konsument, zahle die höchsten Preise, ohne entschädigt zu werden. „Man nennt es Cantillon-Effekt.“ Und dann, beiläufig: Er wisse gar nicht, wann dieser Cantillon gelebt habe, müsse mal nachschauen. Die Ausgabe schaut nach – und prüft, was aus dem Effekt folgt und was nicht.
In Minute achtzehn fällt der Satz, um den es hier geht, und er fällt beiläufig, wie man einen Mantel über eine Stuhllehne wirft. Der Ökonom Markus Krall hat gerade erklärt, warum sich die amerikanische Mittelschicht keine Häuser mehr leisten könne, „und unsere übrigens auch nicht“: Jedes Mal, wenn neues Geld geschaffen werde, komme eine Umverteilung in Gang, „von dem, der es zuletzt bekommt, zu dem, der es zuerst bekommt“. Dann der Name: „Man nennt es Cantillon-Effekt.“ Und dann, eine Sekunde später, der Mantel: „Ich weiß gar nicht, wann der gelebt hat, müsste ich mal nachschauen, aber ich weiß, dass es Cantillon-Effekt heißt.“ Das ist kein Versehen, über das man lächeln müsste. Es ist der Normalfall des Nachruhms. Ein Mann denkt etwas, das Denken bekommt seinen Namen, und der Name überlebt den Mann so vollständig, dass niemand mehr fragt, wer er war. Vom Menschen bleibt ein Genitiv. Wir haben nachgeschaut.
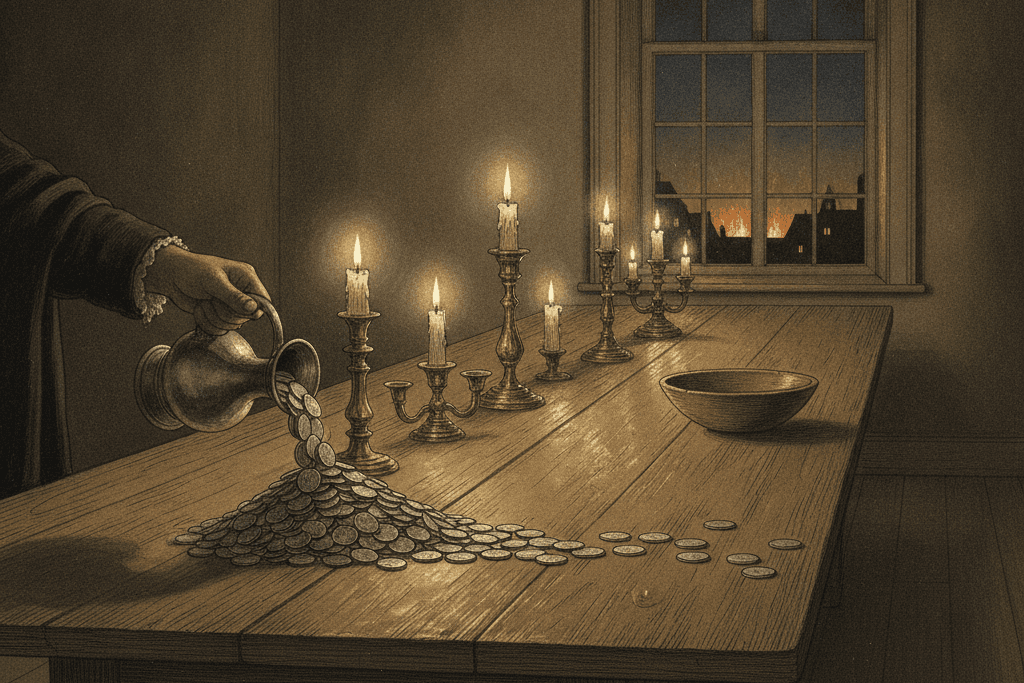
Richard Cantillon starb in der Nacht zum 14. Mai 1734 in London, in seinem Haus in der Albemarle Street, das in dieser Nacht bis auf die Mauern niederbrannte. Die Zeitgenossen hielten es für Mord. Eine Untersuchung soll ergeben haben, dass er schon tot war, als das Feuer ausbrach; der Verdacht fiel auf einen Koch, den er kurz zuvor entlassen hatte und der verschwand, drei weitere Bedienstete wurden freigesprochen. Der Historiker Antoin Murphy hat 1986 die Hypothese gewagt, Cantillon habe den eigenen Tod inszeniert, um seinen Gläubigern und Prozessgegnern zu entkommen; ein gewisser „Chevalier de Louvigny“ tauchte kurz darauf mit Papieren in Surinam auf und ist nie identifiziert worden. Es bleibt eine Hypothese. Sicher ist nur, dass das Feuer alle seine Schriften fraß bis auf eine, die in Abschriften überlebte. Und sicher ist, dass auch die Lexika nicht wissen, wann er gelebt hat: Für sein Geburtsjahr steht dort „in den 1680ern“. Wer nachschauen will, wann Cantillon gelebt hat, findet also einen Mann, dessen Anfang unbekannt ist und dessen Ende verbrannte. Dazwischen liegt ein Vermögen. Im Sommer 1719, als John Laws Mississippi-Gesellschaft in Paris die Aktienkurse in den Himmel trieb, kaufte Cantillon früh und verkaufte rechtzeitig. Den Rest seines Lebens verbrachte er in Prozessen mit Kunden, die im selben Spiel verloren hatten.
Die eine Schrift, die blieb, erschien 1755, einundzwanzig Jahre nach dem Brand: „Essai sur la nature du commerce en général“. Im zweiten Teil, sechstes Kapitel, steht das Bild, von dem alles Weitere abhängt. Man nehme ein Land, in dem ein Silberbergwerk entdeckt wird. Die Besitzer, die Unternehmer, die Arbeiter haben plötzlich mehr Silber in der Hand und geben es aus, für mehr Fleisch, mehr Wein, mehr Bier als zuvor, so Cantillon sinngemäß. Die Metzger und Winzer in der Nähe des Bergwerks verlangen mehr, weil mehr verlangt wird. Dann heben die Metzger ihre Ausgaben, und so weiter, Hand für Hand, Preis für Preis. Am Ende der Kette, schreibt Cantillon, stehen die, die zuerst unter der Teuerung leiden, ohne an ihr beteiligt zu sein: die Grundbesitzer, deren Pachtverträge noch Jahre laufen, dann ihre Dienstboten und alle, die einen festen Lohn beziehen. Das neue Geld hebt die Preise nicht wie eine Flut, die alle Boote gleichmäßig trägt. Es hebt sie wie Wasser, das man an einer Stelle in ein Gefäß gießt: Dort ist es zuerst nass. Hella Hayek hat den Essai 1931 ins Deutsche gebracht, ihr Mann Friedrich August von Hayek schrieb die Einleitung, und erst die Ökonomen des zwanzigsten Jahrhunderts haben dem Vorgang den Namen gegeben, den Krall kennt. Der Mann im Bergwerkskapitel hat ihn nie gehört.
Achtzehn Jahre nach Cantillons Tod und drei Jahre bevor sein Essai überhaupt gedruckt wurde, 1752, beschrieb David Hume in „Of Money“ denselben Vorgang, und es lohnt sich, die Chronologie zu kosten: Der jüngere Text erschien zuerst, der ältere kam hinterher. Das Manuskript des Essai lief allerdings seit Jahren in Abschriften um, und ob Hume es kannte, weiß niemand. Hume sieht das Geld von Hand zu Hand wandern und die Preise nacheinander steigen, und er zieht daraus eine freundliche Folgerung. „Nur in diesem Intervall oder Zwischenzustand, zwischen dem Erwerb des Geldes und dem Anstieg der Preise“, schreibt er, sei die wachsende Geldmenge dem Gewerbefleiß günstig. Die Zwischenzeit ist für Hume ein Durchgang mit Rückenwind: Der Kaufmann hat mehr Geld, bevor der Schneider mehr verlangt, und arbeitet darum fleißiger. Am Ende sind die Preise überall höher, und alles steht wieder, wo es stand, nur mit größeren Zahlen. Cantillon hätte, wenn er noch gelebt hätte, hier eine Hand gehoben. Wenn in der Zwischenzeit der eine gekauft hat, was der andere erst später und teurer bekommt, dann steht am Ende nicht alles, wo es stand. Die Preisliste beruhigt sich, der Besitz hat die Seiten gewechselt. Für Hume ist die Zwischenzeit ein Vorhof. Für Cantillon ist sie der Raum, in dem entschieden wird.
Krall steht in dieser Hinsicht fest auf Cantillons Seite, und man muss ihm zugestehen, dass er den Mechanismus so beschreibt, wie er im Bergwerkskapitel steht. Was passiert mit dem Geld zuerst, fragt er in Minute sechzehn: „Es geht nicht an Unternehmen, Konsumenten, Bürger, Steuerzahler. Es geht an die Finanzindustrie zuerst.“ Die kaufe damit, was man kaufen kann, Aktien, Immobilien, Anleihen. Der Nächste in der Reihe „trifft schon, wenn er es wieder ausgeben will, auf höhere Preise“, und der Letzte „trifft auf das höchste Preisniveau, ohne dafür kompensiert zu werden. Und das ist der Konsument.“ Das ist Cantillons Bergwerk, umgezogen in die Gegenwart; die Finanzindustrie steht da, wo bei ihm die Bergwerksbesitzer standen. Aus der Luft gegriffen ist es nicht. Wenn Zentralbanken in großem Stil Anleihen kaufen, nehmen sie mit frisch geschaffenem Geld Schuldpapiere vom Markt und heben damit die Kurse von allem, was nicht Brot ist. Die Bank of England hat 2012 selbst eingeräumt, dass ihre Käufe die Vermögenspreise hoben. Im selben Bericht steht, wem diese Vermögen gehören: Die reichsten fünf Prozent der britischen Haushalte besitzen vierzig Prozent des Finanzvermögens außerhalb der Pensionskassen. Wem die Bestände gehören, dem fließt auch der Wertzuwachs zu.
An einer Stelle allerdings stimmt Kralls Bild nicht mit der Buchhaltung überein, und es ist die Stelle, an der sein Bild am anschaulichsten wird. Er lässt die Zentralbank eine Milliarde Banknoten drucken und in den Keller legen, „buntbedruckte Zettelchen“, die erst zu Geld werden, wenn sie an eine Bank verliehen und „in LKW gepackt, ein Panzer-LKW“ werden, wobei er selbst hinzufügt, elektronisch gehe es leichter, die Scheine seien nur anschaulicher. Das ist sein Bild, und als Bild für die Reihenfolge ist es brauchbar. Als Bild für die Entstehung des Geldes ist es falsch, und zwar nicht nach Ansicht eines Kritikers, sondern nach Auskunft der Bank of England selbst, die 2014 in einem viel gelesenen Aufsatz erklärte, dass das meiste Geld einer modernen Volkswirtschaft nicht von der Zentralbank zu den Banken rollt, sondern in dem Moment entsteht, in dem eine Geschäftsbank einen Kredit vergibt: Sie schreibt dem Häuslebauer dreihunderttausend aufs Konto, und die dreihunderttausend waren vorher nirgends. Das verschiebt die Reihenfolge, auf die Krall alles setzt. Der erste Empfänger des neuen Geldes ist dann nicht die „Finanzindustrie“ im Allgemeinen, sondern sehr oft der Schuldner, der Mensch mit der Hypothek. Der steht in Cantillons Reihe weiter vorn, als er selbst glaubt.
Wer ist Dieb, wenn umverteilt wird, ohne dass einer zugreift? Krall nennt die Sache beim Namen, in Minute vierzehn: Die Leute würden mit dieser Inflation, obwohl sie glaubten, kompensiert zu werden, „permanent bestohlen“, über „sehr difficile, feingliedrige Mechanismen“. Das Vokabular hat eine Vorgeschichte, und sie führt nicht zu Cantillon, sondern zu John Maynard Keynes. 1919, im sechsten Kapitel seiner Abrechnung mit dem Versailler Vertrag, schreibt Keynes, Lenin „soll erklärt haben“, der beste Weg, das kapitalistische System zu zerstören, sei die Verderbnis der Währung. In Lenins Schriften steht der Satz nicht; zwei Wirtschaftshistoriker haben 2009 einen Zeitungsbericht über ein Lenin-Interview vom April 1919 ausgegraben, auf den Keynes sich wohl stützte, daher sein vorsichtiges „is said to“. Was danach kommt, ist dagegen Keynes selbst: „Durch einen fortgesetzten Prozess der Inflation können Regierungen heimlich und unbeobachtet einen wichtigen Teil des Vermögens ihrer Bürger konfiszieren“, und zwar auf eine Weise, „die nicht einer unter einer Million zu diagnostizieren vermag“. Der Satz von dem einen unter einer Million wird oft Lenin zugeschoben; das ist falsch, er gehört Keynes, und er sagt nicht, dass niemand den Diebstahl bemerke, sondern dass fast niemand ihn verstehe. Entscheidend ist, dass Keynes einen Täter hat: die Regierung, die sich über die Notenpresse finanziert, weil sie Steuern nicht erheben kann oder nicht will. Der Dieb ist da, er heißt Staat, und er stiehlt legal.
Hume, der Skeptiker, hätte an dieser Stelle gefragt, was man eigentlich sieht, wenn man „Diebstahl“ sagt. Man sieht einen Verlust, den leereren Geldbeutel am Monatsende, das ist wirklich. Aber ein Verlust ist kein Dieb. Gerechtigkeit, so Hume im dritten Buch des „Treatise“, ist eine „künstliche Tugend“: keine Regel, die in der Natur steht, sondern eine, die Menschen sich gegeben haben, weil die Güter knapp sind und das Wohlwollen begrenzt, um Besitz zu schützen. Eigentum ist, was die Regeln als Eigentum schützen, und ein Eigentumsrecht auf die Kaufkraft eines Geldbetrags haben wir nie vereinbart. Das Wort „Diebstahl“ borgt sich die Empörung einer Regel, die für diesen Fall gar nicht existiert. Der Einwand trifft auch Kralls zweiten Gedanken. Er sieht hinter der Reihenfolge Absicht: Wer nah an der Zentralbank sitze, wisse vorher, ob sie Geld drucke oder die Zinsen ändere, und könne damit handeln; er nennt das „die Finanzoligarchie“ und behauptet, sämtliche Fed-Chefs kämen aus den New Yorker Großbanken, die von „sieben oligarchischen Familien beherrscht“ würden. Arthur Burns kam als Professor von der Columbia University, Ben Bernanke und Janet Yellen kamen aus der Wissenschaft. Wichtiger als das Nachzählen der Lebensläufe ist aber, dass Cantillons Effekt diese Zuspitzung gar nicht braucht. Seine Stärke ist, dass er ohne Absicht wirkt. Das Wasser läuft dorthin, wo es gegossen wird, und es fragt nicht, ob jemand es gewollt hat. Wer eine Verschwörung sucht, sucht einen Dieb, wo eine Reihenfolge genügt. Das ist kein Diebstahl. Es ist auch kein Wetter.
Was ist es dann? Hier hilft John Rawls weiter, nicht weil er je über Geldpolitik geschrieben hätte, sondern weil er die Frage dorthin verlegt, wo sie hingehört. „Die Gerechtigkeit ist die erste Tugend sozialer Institutionen“, so der erste Satz seiner „Theorie der Gerechtigkeit“ von 1971, und gemeint sind nicht die einzelnen Geschäfte, sondern die Grundstruktur, die festlegt, zu welchen Bedingungen überhaupt gehandelt wird. Rawls hat später, im „Politischen Liberalismus“, einen Gedanken ausgeführt, der wie für Cantillon gemacht ist: Eine Hintergrundgerechtigkeit kann erodieren, obwohl jedes einzelne Geschäft fair war. Niemand hat betrogen, als die Bank den Kredit gab, niemand, als der Fonds die Aktien kaufte, niemand, als der Vermieter die Miete anpasste. Und doch ist am Ende die Reihe so geordnet, dass die Nähe zur Geldquelle über den Gewinn entscheidet. Nähe ist kein Verdienst. Rawls nennt Startvorteile wie Herkunft und Begabung „moralisch willkürlich“, und die Nähe zur Geldquelle gehört, so gelesen, in dieselbe Reihe. Sein Test ist der Schleier des Nichtwissens, und man kann ihn hier als Losziehung spielen: Die Plätze in der Reihe werden verlost, und erst danach erfährt man, ob man am Bankschalter steht oder an der Supermarktkasse. Würde man diese Geldordnung dann wählen? Vielleicht ja, wenn sie den Letzten in der Reihe immer noch besser stellt als jede Alternative, denn das verlangt sein Differenzprinzip, Ungleichheit nur, wenn sie den Schwächsten nützt. Ob sie das tut, kann keine Philosophie entscheiden. Das ist eine Frage an die Zahlen.
Bevor wir zu ihnen kommen, noch ein Blick auf den Ältesten im Raum, denn Aristoteles hat ein Bild, das die Frage nach dem Täter von der Verschwörung befreit und bei der Zuständigkeit ablegt. Das griechische Wort für Münze, nomisma, kommt von nomos, dem Gesetz, der Setzung, und Aristoteles nimmt das im fünften Buch der Nikomachischen Ethik wörtlich: Geld sei durch Übereinkunft das Mittel, das ungleiche Dinge vergleichbar mache, und es liege in unserer Macht, es zu verändern und unbrauchbar zu machen. Man muss sich das Geld also wie eine Elle vorstellen, die eine Stadt sich selbst gegossen hat. Weil sie gegossen ist, kann man sie verbiegen; weil die Stadt sie gegossen hat, ist das Verbiegen kein Naturereignis, sondern eine Handlung derer, die den Guss verwalten. Ob diese Handlung Unglück, Fehler oder Unrecht ist, hängt für Aristoteles an zwei Fragen: Wusste der Handelnde es, und hatte er die Wahl? Wer das Maß verwaltet, weiß und wählt. Er braucht keine sieben Familien, um verantwortlich zu sein. Es genügt, dass er die Elle in der Hand hält.
Nun die Zahlen, und am besten nicht als Literaturbericht, sondern an einem Küchentisch, 2022, irgendwo in Deutschland. Dort sitzt eine Familie, die in Cantillons Reihe zweimal steht, einmal hinten und einmal vorn. Hinten steht sie mit dem Gehalt. Es ist das Jahr der großen Teuerung, die Preise steigen um fast sieben Prozent, die Reallöhne fallen nach der Rechnung des Statistischen Bundesamts um vier Prozent, und auf dem Tisch liegt die neue Abschlagsrechnung für das Gas. Das ist Cantillons Grundbesitzer mit dem laufenden Pachtvertrag: Das Einkommen ist festgeschrieben, die Preise sind es nicht. Vorn steht dieselbe Familie mit dem Haus, das sie 2019 gekauft hat, auf Kredit, zu festem Zins über fünfzehn Jahre. Die Schuld ist auf dem Papier gleich geblieben und in Wahrheit geschrumpft; die Monatsrate wiegt nach ein paar Lohnrunden leichter. So haben es Matthias Doepke und Martin Schneider 2006 für die Vereinigten Staaten durchgerechnet: Bei Inflation verlieren die reichen Älteren, die Anleihen halten, und es gewinnen die jungen Familien mit festverzinster Hypothek, und mit ihnen der Staat. Ob die Familie am Küchentisch unter dem Strich gewonnen hat, hängt also daran, ob sie abzahlt oder Miete zahlt. Kralls Satz, die Mittelschicht könne sich keine Häuser mehr leisten, trifft die, die noch keines haben. Die anderen hat die Inflation entlastet.
Der stärkste Einwand gegen die Lesart, der Letzte in der Reihe müsse immer verlieren, kommt aus den Vereinigten Staaten. Nehmen wir eine Kellnerin in Ohio, im Herbst 2021. Die Preise steigen so schnell wie seit vierzig Jahren nicht, und zugleich hängt an vielen Diners ein Zettel, dass Personal gesucht wird. Sie kündigt am Freitag und fängt am Montag gegenüber an, für zwei Dollar mehr die Stunde. So oder ähnlich ging es Millionen, und David Autor, Arindrajit Dube und Annie McGrew haben 2023 gezeigt, was daraus folgte: Die Löhne am unteren Ende stiegen schneller als die oben und schneller als die Preise, und diese „unerwartete Kompression“ ebnete etwa ein Viertel dessen wieder ein, was die Lohnungleichheit in vier Jahrzehnten zugelegt hatte. Der Grund war nicht Güte, sondern Knappheit. Die Kellnerin stand ganz hinten in Cantillons Reihe und war trotzdem schneller als die Preise. Das ist Humes Zwischenzeit, in der der Fleiß Rückenwind hat, nur dass die Fleißige diesmal nicht der Kaufmann war. Für den Euroraum kam eine Studie der Europäischen Zentralbank 2018 zu einem verwandten Befund: Die Anleihekäufe senkten die Ungleichheit der Einkommen, weil sie Menschen in Arbeit brachten; an der Ungleichheit der Vermögen änderten sie kaum etwas. Dass hier eine Zentralbank die eigene Politik begutachtet hat, darf man im Kopf behalten. Aber die Befunde stehen da, und wer über Cantillon redet, muss an ihnen vorbei.
Bleiben die Häuser, und Kralls stärkster Satz: „Das ist der Grund.“ Nicht ein Grund, der Grund. Hier täte man ihm keinen Gefallen, wenn man ihm ganz recht gäbe. Katharina Knoll, Moritz Schularick und Thomas Steger haben 2017 die Hauspreise von vierzehn Industrieländern seit 1870 zusammengetragen: Der Anstieg seit dem Zweiten Weltkrieg geht zu rund vier Fünfteln auf den Boden zurück, nicht auf die Gebäude. Geld kann man drucken, Grundstücke in Lagen, in denen Menschen arbeiten wollen, nicht. Billiges Geld treibt den Preis dessen, was knapp ist, und das Knappe ist der Baugrund; dazu kommen Zinsen, die fünfzehn Jahre lang fielen, Bauvorschriften und eine Wohnungsproduktion, die mit den Städten nicht Schritt hielt. Das Geld ist ein Grund, und ein großer. Aber die Mieter in Minute vierzig, die sich „auch keine Wohnungen mehr leisten“ können, zahlen zuerst für den Boden unter dem Haus. John Stuart Mill hat 1848 das Geld für das Unbedeutendste im Haushalt einer Gesellschaft erklärt, für eine Maschine, die nur dann eine eigene Wirkung entfalte, wenn sie aus der Ordnung gerät. Das ist zu glatt, Cantillon hat Mill hier etwas voraus. Den Boden dagegen hat Mill sehr genau angesehen. Die Grundbesitzer, schrieb er im selben Buch, würden reicher „gleichsam im Schlaf, ohne zu arbeiten, zu wagen oder zu sparen“, und diesen unverdienten Zuwachs wollte er besteuern. Wer für die Hauspreise einen Mechanismus sucht, der ohne Druckerpresse auskommt, findet ihn bei Mill.
Es gibt eine Stimme, die Cantillon am ernstesten genommen hat, und sie gehört demselben Mann, der 1931 die Einleitung zur deutschen Ausgabe schrieb. Hayek lernte bei Cantillon, dass Geld keinen Durchschnitt kennt. Ob „das Preisniveau“ um zwei Prozent steigt, sagt nichts darüber, ob das Brot oder die Aktie teurer geworden ist, und genau darin, in der Verschiebung der Preise gegeneinander, liegt für ihn der Schaden: Billiges Geld lässt Investitionen lohnend aussehen, die es nicht sind, und die Fehler kommen Jahre später als Krise ans Licht. Hayeks Schluss war radikal, er wollte dem Staat das Geldmonopol nehmen und private Währungen konkurrieren lassen; die Probe darauf im großen Stil steht bis heute aus, und seine Erklärung der Krisen hat die Kritik der dreißiger Jahre nur teilweise überstanden. Doch sein Misstrauen gegen Durchschnitte ist die präziseste Fassung dessen, was Krall meint, wenn er von einem „Sucking Sound“ spricht, „wo ständig den Leuten das Geld durch kleine Kanäle abgesaugt wird“. Nur zeigen die Kanäle, wenn man sie nachzeichnet, nicht alle in eine Richtung. Zur Kellnerin hin fließt es, vom Anleihehalter weg, zum Hausbesitzer mit Festzins hin, vom Mieter weg. Umverteilt wird, das steht fest. Wer dabei vorn steht, ist weniger fest, als die Reihe aussieht.
Also noch einmal die Frage, an der Hume und Cantillon sich scheiden, und sie lässt sich an den Zahlen zum Teil entscheiden. Beim Einkommen hat Hume recht behalten: Die Zwischenzeit war in den Vereinigten Staaten und im Euroraum eine Chance für die Letzten in der Reihe, weil sie Arbeit brachte. Beim Vermögen hat Cantillon recht behalten: Wer 2010 ein Haus oder Aktien hielt, hat sie behalten, und wer nicht, kommt an sie schwerer heran als je, die Preisliste hat sich beruhigt, der Besitz ist geblieben, wo das Wasser zuerst hinlief. Und weil ein Haus über Generationen vererbt wird und ein Lohn nicht, hat Cantillon den längeren Atem. Was daraus folgt, ist kein Urteil über einen Dieb; Keynes hatte seinen Staat, Hume hatte seinen Zweifel, und beide haben recht. Es folgt eine Frage an die, die die Elle halten, und sie lautet nicht, ob sie stehlen, sondern ob sie wissen, wen sie als Letzten bedienen. Richard Cantillon wusste es. Er stand 1719 vorn in der Reihe, er beschrieb die Reihe genauer als jeder vor ihm, und er starb, wenn die gängige Lesart stimmt, durch die Hand eines Mannes, der ganz hinten stand: des Kochs, den er kurz zuvor entlassen hatte. Wann Cantillon gelebt hat, lässt sich nachschlagen, ungefähr jedenfalls. Vom Koch blieb kaum mehr als ein Name in den Akten. Wann er gelebt hat, wohin er floh, ob er es überhaupt war: Da kann niemand mehr nachschauen.
Kernnoten der Denker
Was jeder von ihnen zu dieser Frage beizutragen hat.
Geld ist für Aristoteles nomisma, von nomos, also gesetzt, nicht gewachsen: ein Maß, das die Stadt sich selbst gegossen hat und darum auch verbiegen kann. Wer das Maß verwaltet, weiß es und hat die Wahl, und das macht aus dem Verbiegen eine Handlung, kein Unglück. Dass er damit auf Zuständigkeit zielt, nicht auf Verschwörung, ist sein Beitrag zur Frage. Sein Mangel: Er kennt weder Kredit noch Notenbank, und die Anwendung seiner Begriffe auf Inflation ist eine Übertragung, die er selbst nicht vorgenommen hat; wo die Elle von vielen Händen zugleich gehalten wird, hilft seine Schuldlehre weniger, als sie verspricht.
Hume sah die Reihenfolge 1752 so klar wie Cantillon und zog die freundlichere Folgerung: Die Zwischenzeit zwischen neuem Geld und neuen Preisen sei ein Rückenwind für den Fleiß. Mit seiner Lehre, Gerechtigkeit sei eine Regel, die Menschen sich selbst gegeben haben, lässt sich gegen das Wort Diebstahl halten, dass ein Verlust noch kein Dieb ist und ein Recht auf Kaufkraft nie vereinbart wurde. Das ist nüchtern und entlastet zugleich: Wer keinen Täter sieht, sieht leicht auch keine Zuständigkeit. Und sein Bild der Zwischenzeit als Durchgang übersieht, was Cantillon sah, nämlich dass am Ende des Durchgangs der Besitz die Seiten gewechselt hat.
Mill hält das Geld 1848 für eine Maschine, die schnell erledigt, was auch ohne sie geschähe, und eigene Wirkung nur entfaltet, wenn sie aus der Ordnung gerät. Das ist der klassische Schleier, und er hält Cantillons Einwand nicht stand, denn die Reihenfolge wirkt auch bei laufender Maschine. Stark ist Mill dort, wo er nicht aufs Geld schaut, sondern auf den Boden: Grundbesitzer würden „gleichsam im Schlaf“ reicher, und diesen unverdienten Zuwachs wollte er besteuern. Für die Hauspreise ist das die nüchternere Spur.
Rawls verlegt die Frage vom Täter zur Regel: Gerechtigkeit ist die erste Tugend der Institutionen, und eine Ordnung kann ungerecht werden, obwohl jedes einzelne Geschäft fair war. Nähe zur Geldquelle wäre für ihn, wie das Elternhaus, ein moralisch willkürlicher Vorteil. Sein Schleier fragt, ob man die Geldordnung wählen würde, ohne zu wissen, ob man vorn oder hinten in der Reihe steht. Der Einwand, den er selbst ernst nehmen müsste: Hinter dem Schleier könnte man klugerweise auf den Durchschnitt setzen statt auf den schlimmsten Fall, und dann wäre eine Inflation gerechtfertigt, die im Schnitt nützt und die Letzten bezahlen lässt. Sein Prinzip nennt den Maßstab, aber keinen Zinssatz.
Cantillon beschrieb um 1730 am Beispiel eines Silberbergwerks, dass neues Geld die Preise nicht gleichmäßig hebt, sondern entlang seines Weges durch die Hände, und dass die Letzten, Pächter mit laufenden Verträgen und Lohnempfänger, die Teuerung tragen, ohne an ihr beteiligt zu sein. Das ist die genaueste Beobachtung der Reihe vor der modernen Ökonomie. Man darf nicht vergessen, aus welcher Position sie stammt: Er war 1719 selbst ein Erstempfänger im System John Laws und verbrachte den Rest seines Lebens in Prozessen mit Kunden, die im selben Spiel verloren hatten. Wer die Reihe so klar sieht, hat vielleicht in ihr gestanden. Was seine Beobachtung nicht hergibt, ist die Richtung: Dass der Letzte immer verliert, zeigen die Daten zu Löhnen und Festzinsschulden nicht.
Keynes hat 1919 den Satz geschrieben, aus dem Kralls Vokabular stammt: Regierungen könnten durch fortgesetzte Inflation heimlich einen wichtigen Teil des Vermögens ihrer Bürger konfiszieren, auf eine Weise, die nicht einer unter einer Million zu diagnostizieren vermöge. Das Wort vom einen unter einer Million ist seines, nicht Lenins; Lenin „soll erklärt haben“, dass die Währungsverderbnis der beste Weg zur Zerstörung des Kapitalismus sei, und in Lenins Schriften steht das nicht, wohl aber in einem Zeitungsbericht über ein Interview vom April 1919, auf den Keynes sich vermutlich stützte. Keynes hat also einen Täter, den Staat. „Inflation ist ungerecht und Deflation unzweckmäßig“, schrieb er 1923, und von beiden hielt er die Deflation für das größere Übel, weil sie Arbeitslose schafft, und wollte das Geld geführt sehen; dass kluge Beamte es dauerhaft klug führen, hat er eher gehofft als belegt.
Hayek schrieb 1931 die Einleitung zur deutschen Cantillon-Ausgabe und machte dessen Einsicht zum Kern seiner Geldtheorie: Geld kennt keinen Durchschnitt, ein Preisniveau sagt nicht, ob Brot oder Aktie teurer wurde, und in dieser Verschiebung liegt der Schaden, weil sie Investitionen in die Irre führt. Seine Folgerung, dem Staat das Geldmonopol zu nehmen und private Währungen konkurrieren zu lassen, ist bis heute nirgends im großen Stil erprobt, und seine Erklärung der Krisen, billiges Geld locke in Investitionen, die sich später als Fehler erweisen, überstand die Kritik der dreißiger Jahre nur zum Teil. Sein Misstrauen gegen Durchschnitte aber ist die schärfste Fassung dessen, was der Cantillon-Effekt behauptet.
Quellen
Geprüfte Primär- und Sekundärquellen, auf die sich dieser Artikel stützt.
- Richard Cantillon, Essai sur la nature du commerce en général (engl. Übers. Henry Higgs, London 1931) (1755). Teil II, Kap. VI–VII (Bergwerksbeispiel; Grundbesitzer, Dienstboten und Lohnempfänger als Letzte der Reihe)
- David Hume, Of Money, in: Political Discourses (1752). „it is only in this interval or intermediate situation, between the acquisition of money and rise of prices, that the encreasing quantity of gold and silver is favourable to industry“
- John Maynard Keynes, The Economic Consequences of the Peace (1919). Kap. VI: „Lenin is said to have declared …“; „governments can confiscate, secretly and unobserved …“; „not one man in a million is able to diagnose“
- John Maynard Keynes, A Tract on Monetary Reform (1923). Kap. 1: „Thus inflation is unjust and deflation is inexpedient. Of the two perhaps deflation is … the worse“
- Michael V. White, Kurt Schuler, Retrospectives: Who Said „Debauch the Currency“: Keynes or Lenin?, Journal of Economic Perspectives 23/2 (2009). S. 213–222: Keynes stützte sich wohl auf einen Zeitungsbericht über ein Lenin-Interview vom April 1919
- Aristoteles, Nikomachische Ethik (4. Jh. v. Chr.). Buch V, 1133a–b (Geld als nomisma durch Übereinkunft, das in unserer Macht steht; Unglück, Fehler, Unrecht in V,8)
- John Rawls, Eine Theorie der Gerechtigkeit / Politischer Liberalismus (1971 / 1993). Theorie § 1 (Gerechtigkeit als erste Tugend sozialer Institutionen), Differenzprinzip; Politischer Liberalismus, VII. Vorlesung (Grundstruktur, Hintergrundgerechtigkeit)
- John Stuart Mill, Principles of Political Economy (1848). Buch III, Kap. 7, § 3 (Geld als Maschine, die nur aus der Ordnung geraten eigene Wirkung entfaltet; sinngemäß); Buch V, Kap. 2, § 5 („They grow richer, as it were in their sleep, without working, risking, or economizing“)
- Bank of England, The distributional effects of asset purchases, Quarterly Bulletin 2012 Q3 (2012). Anleihekäufe hoben Vermögenspreise; reichste 5 % der Haushalte halten 40 % des Finanzvermögens außerhalb von Pensionsfonds
- Michael McLeay, Amar Radia, Ryland Thomas, Money creation in the modern economy, Bank of England Quarterly Bulletin 2014 Q1 (2014). Geld entsteht überwiegend durch Kreditvergabe der Geschäftsbanken; kein Multiplikator von Zentralbankgeld
- Michele Lenza, Jiri Slacalek, How does monetary policy affect income and wealth inequality? ECB Working Paper No. 2190 (2018). Anleihekäufe senkten die Einkommensungleichheit im Euroraum über Beschäftigung; kaum Wirkung auf Vermögensungleichheit
- Matthias Doepke, Martin Schneider, Inflation and the Redistribution of Nominal Wealth, Journal of Political Economy 114/6 (2006). S. 1069–1097: reiche ältere Anleihehalter verlieren, junge Mittelschichtshaushalte mit Festzins-Hypothek und der Staat gewinnen
- David Autor, Arindrajit Dube, Annie McGrew, The Unexpected Compression: Competition at Work in the Low Wage Labor Market, NBER Working Paper 31010 (2023). Lohnkompression 2020–23 in den USA, die etwa ein Viertel des Anstiegs der Lohnungleichheit aus vier Jahrzehnten ausglich
- Katharina Knoll, Moritz Schularick, Thomas Steger, No Price Like Home: Global House Prices, 1870–2012, American Economic Review 107/2 (2017). S. 331–353: Bodenpreise, nicht Baukosten, tragen rund 80 % des Hauspreisanstiegs seit dem Zweiten Weltkrieg (Anteil aus der Arbeitspapierfassung)
- Statistisches Bundesamt, Reallohnindex, Pressemitteilung vom 27. April 2023 (nach Revision der Verdiensterhebung) (2023). Reallöhne 2022 gegenüber 2021: −4,0 % (vorläufig zuvor −3,1 %, PM Nr. 078 vom 28.2.2023)
Leserbrief
Widerspruch, Ergänzung, ein Gedanke, der fehlt? Schreib mir.